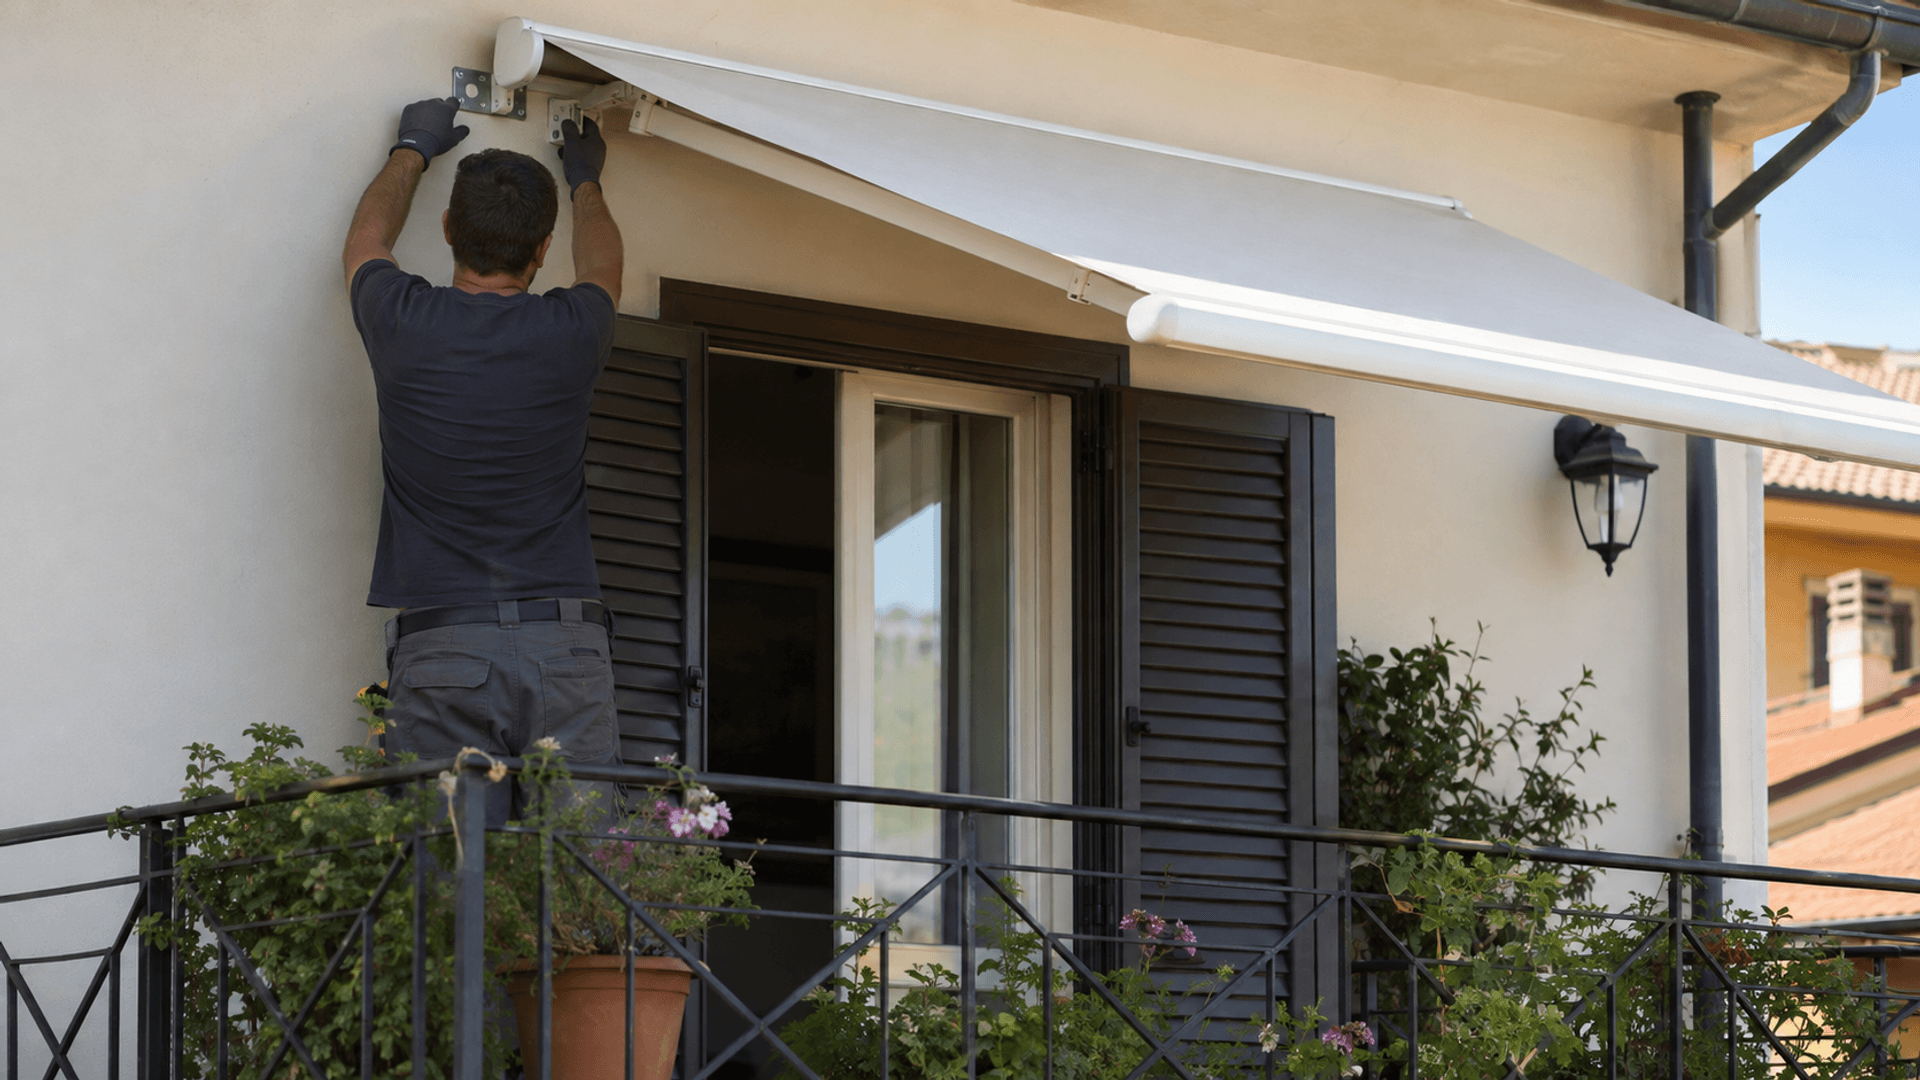
Chi acquista e installa tende da sole entro il 31 dicembre 2026 può ancora utilizzare l’ecobonus previsto per le schermature solari. Non basta, però, scegliere una normale copertura per balcone o terrazzo: il prodotto deve proteggere una superficie vetrata, essere fissato stabilmente all’edificio e rispettare precisi requisiti tecnici. Prima di accettare il preventivo conviene quindi controllare sia le caratteristiche della tenda sia l’orientamento della finestra che dovrà proteggere.
Il cosiddetto bonus tende da sole non è un contributo erogato al momento dell’acquisto. È una detrazione fiscale recuperata attraverso la dichiarazione dei redditi, suddivisa in dieci anni. Rientrano nell’agevolazione tende esterne, tende a rullo, veneziane, frangisole, persiane e chiusure mobili oscuranti conformi alle norme tecniche previste. Sono comprese anche installazione, rimozione di sistemi precedenti, dispositivi automatici di regolazione, prestazioni professionali e opere accessorie collegate.
Quanto si può detrarre nel 2026
Le percentuali cambiano in base all’utilizzo dell’immobile e, per l’aliquota più favorevole, anche al titolo posseduto dal contribuente. Il quadro previsto è il seguente:
| Spesa sostenuta | Abitazione principale | Altri immobili |
|---|---|---|
| Nel 2026 | 50% | 36% |
| Nel 2027 | 36% | 30% |
Nel 2026 l’aliquota del 50% è riservata alle spese sostenute dal proprietario o dal titolare di un diritto reale di godimento per l’unità adibita ad abitazione principale. Negli altri casi si applica il 36%. Dal 2027 le percentuali dovrebbero scendere rispettivamente al 36% e al 30%, salvo nuovi interventi normativi. La detrazione viene ripartita in 10 quote annuali di uguale importo, a partire dalla dichiarazione relativa all’anno in cui è stata sostenuta la spesa.
Il limite generale è una detrazione massima di 60.000 euro per unità immobiliare, da non confondere con il costo del preventivo. Deve inoltre essere rispettato il massimale specifico previsto per i sistemi di schermatura solare e gli ombreggiamenti mobili, pari a 276 euro al metro quadrato, comprensivo degli eventuali meccanismi automatici di regolazione secondo il parametro vigente. Le somme che superano i limiti riconosciuti restano a carico del contribuente e non generano detrazione.
Quali tende rispettano i requisiti
La schermatura deve essere applicata in modo solidale all’involucro, quindi non può essere un elemento che l’utilizzatore monta e rimuove liberamente. Deve essere mobile, qualificabile come schermatura tecnica e collocata all’interno, all’esterno oppure integrata rispetto alla superficie vetrata. Per le tende da sole è richiesto un fattore di trasmissione solare totale, abbinato al vetro protetto, inferiore o uguale a 0,35. La relativa prestazione deve risultare dalla documentazione tecnica del prodotto.
Prima dell’ordine vanno svolti alcuni controlli omogenei, utili anche per confrontare correttamente prodotto, preventivo e fattura:
- Verificare l’orientamento: per le schermature solari sono ammesse le esposizioni da Est a Ovest passando per Sud.
- Escludere le pareti a Nord: tende su vetrate rivolte a Nord, Nord-Est o Nord-Ovest non sono agevolabili.
- Controllare il fissaggio: la struttura deve essere stabile e collegata all’edificio o ai suoi componenti.
- Richiedere le schede tecniche: servono marcatura CE, dichiarazioni di prestazione e dati sul fattore solare.
- Separare le voci di spesa: fornitura, posa, automazione e prestazioni professionali devono essere ricostruibili.
Il vincolo dell’orientamento non si applica nello stesso modo a persiane, avvolgibili e tapparelle, ammesse su tutti i lati dell’edificio. Per una tenda da sole, invece, una finestra esposta a Nord resta fuori anche se il prodotto è tecnicamente performante. Chi deve ridurre il surriscaldamento degli spazi esterni può valutare anche le soluzioni indicate nella guida al balcone esposto al sole, tenendo distinto il comfort domestico dai requisiti fiscali.
Cosa fare dopo l’installazione
L’edificio deve risultare esistente, accatastato o con richiesta di accatastamento in corso. Chi non esercita attività d’impresa deve pagare con bonifico parlante bancario o postale, indicando norma agevolativa, numero e data della fattura, codice fiscale del beneficiario e partita IVA o codice fiscale del fornitore: il contante non è ammesso. Entro 90 giorni dalla fine dei lavori o dal collaudo va trasmessa online, sul portale ENEA relativo al 2026, la scheda descrittiva dell’intervento. Vanno poi conservati fatture, ricevute dei bonifici, schede tecniche, attestazioni delle prestazioni, asseverazione o certificazione ammessa, copia della scheda con codice CPID ed e-mail di conferma. Per lavori condominiali servono anche delibera e ripartizione millesimale; se interviene un detentore dell’immobile, occorre il consenso del proprietario.